

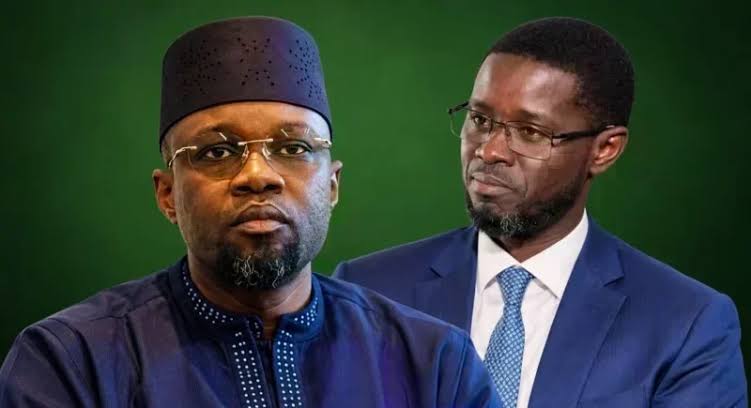
Le décret n° 2026-2416 du 19 novembre 2026, par lequel Bassirou Diomaye Faye met en vigueur le projet de loi de finances rectificative rejeté par l’Assemblée nationale, soulève une question constitutionnelle majeure. Le président peut-il utiliser une procédure exceptionnelle pour faire entrer en vigueur un texte auquel les députés ont expressément refusé leur approbation ? L’analyse des articles 68 de la Constitution et 57 de la loi organique relative aux lois de finances fait apparaître une fragilité juridique sérieuse. Mais une éventuelle annulation dépendrait également de la compétence du juge saisi.
Le débat autour du décret présidentiel du 19 novembre ne se résume pas à une confrontation politique entre le chef de l’État et la majorité parlementaire. Il pose une question fondamentale de droit constitutionnel : quelle est la portée d’un rejet parlementaire lorsqu’une disposition de la Constitution permet exceptionnellement au président de mettre en vigueur un projet de loi de finances par décret ?
L’article 68 de la Constitution sénégalaise prévoit que l’Assemblée nationale dispose de soixante jours au plus pour voter les projets de lois de finances. Il ajoute que, si le projet n’est pas définitivement voté à l’expiration de ce délai, il peut être mis en vigueur par décret, en tenant compte des amendements votés par l’Assemblée et acceptés par le président de la République.
Cette disposition vise à garantir la continuité budgétaire de l’État. Elle permet d’éviter qu’une procédure parlementaire inachevée ne paralyse durablement l’action publique. Toutefois, son application à un projet expressément rejeté soulève une difficulté d’interprétation.
Dans le cas de la LFR 2026, les faits sont établis. Le projet a été déposé le 18 septembre, puis rejeté en séance plénière le 3 novembre, soit avant l’expiration du délai constitutionnel de soixante jours. Le rapport de présentation du décret présidentiel reconnaît lui-même cette chronologie. L’Assemblée nationale n’est donc pas restée silencieuse : elle a pris une décision défavorable au texte.
DEPECHES
C’est sur ce point que pourrait reposer le principal argument d’un recours.
Un rejet parlementaire peut-il être assimilé à une absence de vote ?
La Présidence défend une interprétation particulière de l’article 68. Selon sa note explicative du 19 novembre, l’expression « voté définitivement » doit être comprise comme signifiant « adopté définitivement ». Dans cette lecture, un projet rejeté demeure un projet qui n’a pas été adopté, ce qui autoriserait sa mise en vigueur par décret après l’expiration du délai constitutionnel.
L’argument mérite un examen sérieux. Le texte constitutionnel ne précise pas expressément qu’un rejet parlementaire interdit le recours au décret. Il ne subordonne pas non plus explicitement cette procédure à l’inaction des députés.
Une interprétation contraire peut néanmoins être défendue. En rejetant le projet de loi, l’Assemblée nationale a exercé sa compétence constitutionnelle. Le vote négatif constitue une décision parlementaire, et non une absence de décision. Si cette décision clôt définitivement la procédure législative, il devient difficile de soutenir que le projet attendait encore un vote définitif.
Cette distinction est essentielle. Un Parlement qui ne parvient pas à achever l’examen d’un texte dans les délais n’est pas dans la même situation qu’un Parlement qui décide de le rejeter. Assimiler les deux hypothèses reviendrait à permettre au pouvoir exécutif de surmonter un refus parlementaire en attendant simplement l’expiration du délai de soixante jours.
Une telle interprétation pourrait considérablement réduire la portée du pouvoir budgétaire de l’Assemblée nationale.
La loi de finances rectificative est-elle concernée ?
Une deuxième controverse porte sur la nature même du texte. Certains juristes et responsables politiques estiment que la procédure exceptionnelle prévue à l’article 68 concerne principalement la loi de finances initiale, destinée à assurer le fonctionnement de l’État au début d’un exercice budgétaire.
La Présidence soutient, au contraire, que cette procédure s’applique également aux lois de finances rectificatives. Elle invoque notamment l’article 5 de la loi organique relative aux lois de finances, qui distingue plusieurs catégories de lois de finances, ainsi que l’article 88 du règlement intérieur de l’Assemblée nationale.
Sur ce point, la position présidentielle dispose d’arguments textuels sérieux. L’article 68 emploie l’expression générale « projets de lois de finances », tandis que le règlement intérieur prévoit que le vote des lois rectificatives obéit aux mêmes règles et procédures que celui de la loi de finances de l’année.
Toutefois, l’application des règles de vote aux lois rectificatives ne règle pas nécessairement la question du pouvoir présidentiel de mise en vigueur après un rejet définitif.
C’est donc moins la nature rectificative du texte que les conséquences juridiques de son rejet qui pourraient déterminer l’issue du litige.
La continuité de l’État suffit-elle à justifier le décret ?
L’exécutif invoque également la nécessité d’assurer la continuité budgétaire et le fonctionnement régulier des institutions. Cet argument s’appuie sur les responsabilités constitutionnelles du président de la République, notamment celles prévues à l’article 42.
Mais la situation de novembre 2026 présente une particularité importante : le Sénégal disposait déjà d’une loi de finances initiale pour l’année en cours, adoptée le 22 décembre 2025.
Le rejet de la loi rectificative ne signifiait donc pas automatiquement que l’État se retrouvait privé de tout cadre budgétaire. Il empêchait, en principe, l’adoption des modifications proposées dans le projet rejeté.
La continuité de l’État constitue un objectif constitutionnel majeur, mais elle ne dispense pas le pouvoir exécutif de respecter les conditions auxquelles la Constitution subordonne l’exercice de ses prérogatives exceptionnelles.
Un recours pourrait-il aboutir ?
Si le décret était contesté devant la justice, deux questions devraient être examinées successivement.
La première concernerait la recevabilité du recours. Le juge devrait déterminer si un décret mettant en vigueur un projet de loi de finances peut faire l’objet d’un recours juridictionnel et si la personne ou l’institution qui le conteste dispose de la qualité nécessaire pour agir.
La seconde porterait sur le fond. Il faudrait alors établir si le rejet parlementaire du 3 novembre constitue un vote définitif au sens de l’article 68.
Si le juge retient cette interprétation, le décret pourrait être considéré comme ayant été pris en dehors des conditions constitutionnelles autorisant son adoption. Son annulation deviendrait alors juridiquement envisageable.
En revanche, si le juge considère que l’article 68 vise l’absence d’adoption définitive, y compris après un rejet, il pourrait valider la démarche présidentielle.
Une troisième issue demeure possible : la juridiction saisie pourrait estimer que le décret échappe à son contrôle ou que le recours est irrecevable. Dans cette hypothèse, la question de sa conformité à la Constitution ne serait pas nécessairement tranchée.
Notre analyse : une fragilité constitutionnelle sérieuse
À l’examen des dispositions applicables, l’argument le plus convaincant contre le décret repose sur la distinction entre l’absence de vote et le rejet définitif d’un projet de loi.
Le mécanisme exceptionnel de l’article 68 peut raisonnablement être interprété comme un moyen de prévenir la paralysie budgétaire lorsque le Parlement n’a pas achevé son travail dans les délais. Son utilisation pour surmonter une décision négative régulièrement adoptée soulève, en revanche, une difficulté constitutionnelle majeure.
Dans cette perspective, une annulation du décret pourrait être juridiquement justifiée, à condition que la juridiction saisie soit compétente et qu’elle reconnaisse au rejet du 3 novembre le caractère d’une décision parlementaire définitive.
Il serait cependant prématuré de présenter cette issue comme certaine. L’interprétation défendue par la Présidence possède des fondements textuels qui devront être examinés, et aucune décision juridictionnelle relative à ce décret ne permet, à ce stade, de trancher définitivement la controverse.
L’affaire pourrait ainsi devenir un précédent majeur dans l’histoire constitutionnelle sénégalaise. Au-delà de la LFR 2026, elle pose une question fondamentale pour l’équilibre des pouvoirs : le refus exprimé par la représentation nationale peut-il être surmonté par un décret présidentiel au seul motif qu’aucune loi n’a finalement été adoptée ?
C’est à cette question, davantage qu’aux rapports de force politiques du moment, que la justice devrait répondre si elle était valablement saisie.